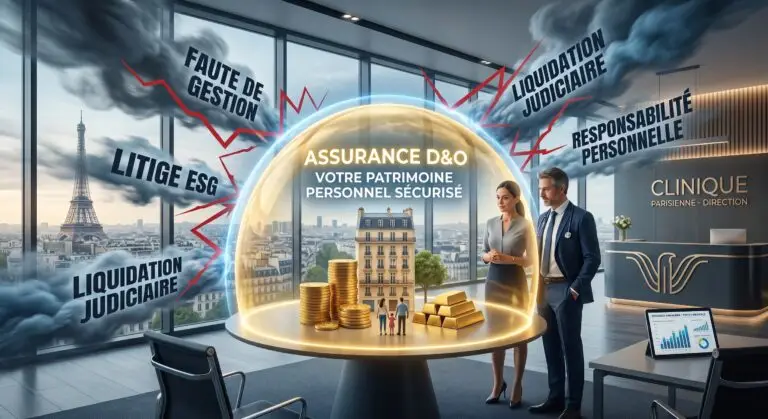
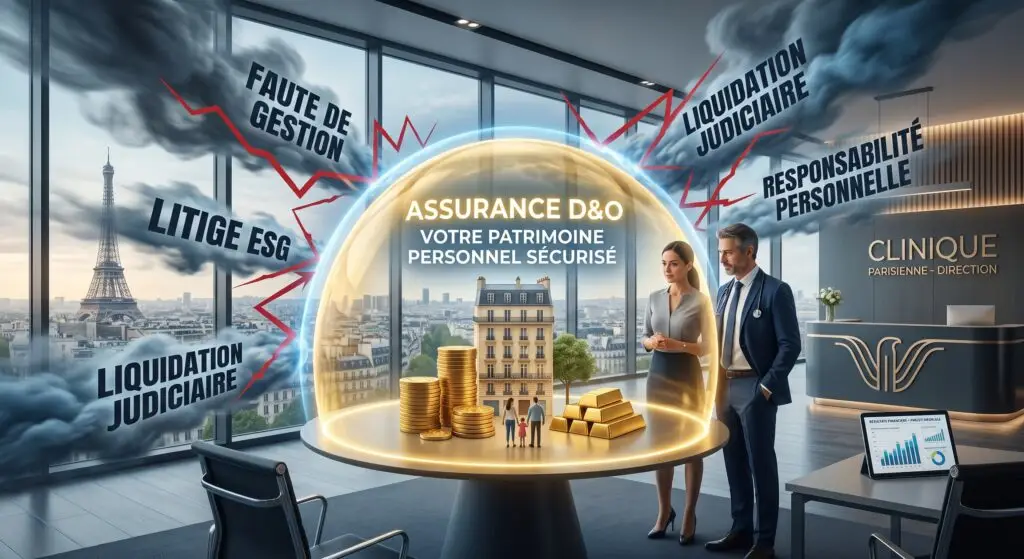
- Une protection juridique incomplète : La responsabilité limitée d’une SAS ou SARL protège la société, mais n’abrite pas le patrimoine privé du dirigeant en cas de faute de gestion ou d’infraction.
- Des risques en forte hausse : Près de 80 % des PME françaises ne disposent pas d’assurance D&O, alors que les mises en cause liées aux règles ESG, à la cybersécurité et aux procédures collectives augmentent.
- Un bouclier financier indispensable : L’assurance responsabilité civile des mandataires sociaux (RCMS) prend en charge les frais de défense et les indemnités financières pour préserver vos biens personnels.
Pourquoi le patrimoine personnel d’un dirigeant de pme est-il directement menacé ?
Beaucoup de dirigeants de petites et moyennes entreprises pensent être totalement protégés par le statut juridique de leur société. La notion de responsabilité limitée dans une SARL, une SAS ou une SA constitue pourtant un écran trompeur. Cet écran protège les actionnaires à hauteur de leurs apports. Il ne protège pas le dirigeant mandataire social face à ses propres décisions administratives, financières ou stratégiques.
En droit français, la responsabilité personnelle du chef d’entreprise peut être engagée sur la base de l’article 1240 du Code civil et de l’article L. 225-251 du Code de commerce. Lorsqu’une faute de gestion est commise, les créanciers, les associés, les salariés ou l’administration ne poursuivent pas uniquement l’entreprise. Ils attaquent directement la personne physique qui la dirige.
Selon les statistiques spécialisées du secteur de l’assurance professionnelle, près de 80 % des TPE et PME en France ne possèdent aucune couverture de responsabilité civile des mandataires sociaux (RCMS / D&O). Les dirigeants pensent souvent que cette garantie s’adresse uniquement aux grands groupes cotés en bourse. C’est une erreur d’appréciation majeure. En réalité, un dirigeant de PME est exposé aux mêmes règles juridiques, sans bénéficier de la puissance financière ou des services juridiques d’un grand groupe.
Le risque touche directement le patrimoine personnel du dirigeant. En cas de condamnation, le juge ne saisit pas les comptes de la société. Il ordonne le prélèvement sur la résidence principale, les comptes bancaires personnels, les placements financiers ou les biens immobiliers du chef d’entreprise.
Comment s’articule la différence entre rc professionnelle et assurance d&o ?
Une confusion fréquente persiste au sein de la direction des PME entre la responsabilité civile professionnelle et l’assurance des mandataires sociaux. Il s’agit pourtant de deux contrats totalement distincts aux objectifs complémentaires.
L’assurance de responsabilité civile professionnelle garantit les préjudices causés aux tiers par l’activité opérationnelle de l’entreprise. Elle intervient par exemple si un produit vendu s’avère défectueux, ou si une prestation d’ingénierie cause un dommage financier à un client. Dans ce cadre, c’est la personne morale qui est couverte pour préserver son propre compte de résultat.
À l’inverse, l’assurance D&O (Directors and Officers, ou RCMS) vise exclusivement la personne physique du dirigeant. Elle protège son patrimoine privé face aux poursuites engagées en raison d’une faute de gestion, d’une violation des statuts ou d’un non-respect des obligations légales.
Pour maintenir une vision sereine du pilotage, il est essentiel d’associer ces deux protections. L’entreprise doit assurer les risques et dommages d’entreprise pour sécuriser son bilan financier global, tout en souscrivant une garantie spécifique pour prémunir ses cadres dirigeants contre la ruine personnelle.
Critère de comparaison | Assurance RC professionnelle | Assurance des mandataires sociaux (D&O) |
Bénéficiaire protégé | La personne morale (la société) | La personne physique (le dirigeant de droit ou de fait) |
Origine du sinistre | Erreur opérationnelle, vice du produit, faute de service | Faute de gestion, infraction légale, non-respect ESG |
Patrimoine préservé | La trésorerie et le bilan de l’entreprise | Le patrimoine personnel du chef d’entreprise |
Prise en charge pénal | Dommages-intérêts dus par l’entreprise | Frais de défense et honoraires d’avocat du dirigeant |
Quels sont les cas réels de mise en cause de la responsabilité d’un dirigeant ?
Les motifs d’assignation d’un mandataire social en justice sont multiples et touchent le quotidien de la gestion d’entreprise. Les décisions stratégiques prises sous pression peuvent engendrer des conséquences juridiques imprévues.
La faute détachable des fonctions et les procédures collectives
Lorsqu’une entreprise fait face à des difficultés financières menant à la liquidation judiciaire, le liquidateur analyse systématiquement la gestion passée. L’article L. 651-2 du Code de commerce prévoit l’action en comblement de passif. Si le juge estime que le dirigeant a commis des fautes de gestion ayant contribué à l’insuffisance d’actif (par exemple un retard dans la déclaration de cessation de paiements), il peut le condamner à payer personnellement tout ou partie des dettes de la société.
De même, la notion de « faute détachable des fonctions » permet de sauter le verrou de la personne morale. Un juge retiendra cette faute si le dirigeant commet une négligence d’une gravité particulière, incompatible avec l’exercice normal de ses attributions.
Les infractions environnementales, sociales et les risques esg
Les critères ESG (Environnementaux, Sociaux et de Gouvernance) modifient en profondeur le paysage juridique. Le non-respect des obligations d’hygiène et de sécurité au travail peut entraîner la responsabilité pénale du dirigeant. En cas d’accident du travail grave, l’inspection du travail ou les ayants droit de la victime poursuivent directement le chef d’entreprise pour faute inexcusable.
Sur le plan réglementaire, l’arrivée des directives européennes comme NIS 2 sur la cybersécurité et le renforcement des contrôles de la loi Sapin 2 augmentent l’exposition des dirigeants de PME et ETI. L’enquête internationale WTW consacrée aux risques des dirigeants révèle que 72 % des cadres exécutifs considèrent les menaces cyber et la non-conformité réglementaire comme des facteurs de risque direct pour leur responsabilité personnelle.
Une mauvaise évaluation d’un risque environnemental, une erreur dans le reporting extra-financier ou une négligence dans la protection des données informatiques constituent aujourd’hui des motifs fréquents de mise en cause.
Comment la garantie D&O protège-t-elle concrètement le patrimoine du dirigeant ?
Le contrat d’assurance de responsabilité civile des mandataires sociaux agit à deux niveaux fondamentaux : le financement de la défense juridique et l’indemnisation des préjudices financiers.
La prise en charge intégrale des frais de défense
Face à une citation à comparaître ou à une mise en examen, les honoraires d’avocats, les frais d’expertise financière et les coûts d’investigation atteignent rapidement des dizaines de milliers d’euros. Sans assurance, le dirigeant doit avancer ces sommes sur sa trésorerie personnelle, avant même de savoir s’il sera reconnu coupable ou innocent.
L’assurance D&O prend en charge l’ensemble de ces frais dès l’initiation de la procédure civile, commerciale ou pénale. Cette garantie permet au dirigeant de constituer une défense solide entourée de conseils spécialisés sans mettre en péril l’équilibre financier de son foyer.
Le paiement des dommages et intérêts
Si la responsabilité civile du dirigeant est retenue par le tribunal, l’assureur règle les indemnités financières allouées aux plaignants. Cette prise en charge évite la saisie des biens personnels. Il convient de souligner que les amendes pénales strictes restent légalement irrécouvrables par l’assurance, conformément au principe de personnalisation des peines. Cependant, la couverture des frais d’avocat au pénal est maintenue jusqu’à l’établissement éventuel d’une faute intentionnelle non assurable.
Pour conserver l’esprit serein face aux imprévus du marché, le dirigeant doit pouvoir rester focalisé sur mon métier en sachant que sa gouvernance est sécurisée par des garanties sur mesure.
Quels réflexes adopter pour souscrire une assurance mandataire social adaptée ?
Le choix d’un contrat de responsabilité des dirigeants ne doit pas se faire à la légère. Un contrat mal structuré peut comporter des franchises élevées ou des exclusions de garanties rédhibitoires.
Voici les étapes clés pour bâtir un bouclier juridique efficace :
- Analyser le périmètre des assurés : S’assurer que le contrat couvre les dirigeants de droit (gérants, présidents, directeurs généraux), mais aussi les dirigeants de fait et les directeurs opérationnels bénéficiant d’une délégation de pouvoir.
- Vérifier les clauses de postériorité : La responsabilité d’un dirigeant peut être recherchée plusieurs années après la fin de son mandat. La clause de postériorité (ou garantie subséquente) garantit les réclamations déposées après votre départ pour des faits survenus pendant l’exercice du mandat.
- Évaluer le montant des garanties : Pour une PME, les plafonds de garantie s’échelonnent généralement de 500 000 euros à plusieurs millions d’euros selon la taille du bilan et le secteur d’activité.
- Audit préalable des contrats existants : Il est judicieux de vérifier si l’entreprise dispose déjà d’une assurance rc professionnelle valide et de veiller à l’absence de doublons ou de failles de couverture.
Faire appel à un courtier spécialisé en assurance des entreprises permet de faire mettre en concurrence les plus grandes compagnies du marché comme AXA, Allianz, Generali, MMA ou Malakoff Humanis. Cette négociation permet d’obtenir des garanties ajustées aux réalités des PME, avec des optimisations tarifaires pouvant atteindre 30 % par rapport aux contrats standards du marché.
Une fois votre couverture validée, vous bénéficiez de conseils réguliers auprès d’experts pour adapter le contrat aux évolutions structurelles de votre entreprise. Si vous souhaitez comprendre l’engagement et la méthode d’accompagnement sur le terrain, découvrez pourquoi faire appel a coeos pour la protection de vos dirigeants et de vos actifs.
Comment sécuriser votre mandat pour pérenniser votre entreprise ?
Diriger une PME ou une ETI implique une prise de risque quotidienne. La responsabilité des mandataires sociaux ne doit pas devenir une menace invisible susceptible de réduire à néant des années de travail et d’épargne personnelle. En anticipant la souscription d’une assurance D&O adaptée, le dirigeant transforme une vulnérabilité majeure en un levier de gouvernance serein et pérenne.
Le rôle stratégique du courtier expert en risques d'entreprise
Pour valoriser vos efforts de prévention, l’accompagnement par un intermédiaire spécialisé est indispensable. Le marché de l’assurance professionnelle est complexe. Les critères d’acceptation varient d’une compagnie à l’autre. COEOS Assurances, Meilleur courtier Assurance Entreprise indépendant à Paris vous aide à trouver le placement de risques pour ETI.
Un courtier de niche possède une connaissance approfondie des grilles de souscription des grands acteurs du marché comme AXA, Allianz, Generali, MMA ou Malakoff Humanis. Il sait comment formaliser votre plan de prévention pour le rendre attractif aux yeux des inspecteurs techniques.
Le travail du courtier consiste à auditer vos contrats actuels. Il analyse vos process de sécurité et présente un dossier de consultation optimisé aux compagnies. Cette ingénierie du risque permet fréquemment de trouver des solutions sur mesure. À garanties équivalentes, l’optimisation des franchises et la valorisation de votre prévention peuvent mener à des tarifs jusqu’à 30 % moins chers que les offres standards du marché. La prévention devient alors votre meilleur levier de négociation commerciale.
Pourquoi comparer ses contrats d’assurance ?
Réduisez vos coûts d’assurance : Profitez d’offres négociées. Plusieurs milliers d’euros d’économies par an à la clef.
Protégez votre entreprise : Beaucoup de dirigeants ne savent pas s’ils seront bien protégés le jour où un sinistre surviendra.
Soyez accompagné : Choisissez un expert d’assurance qui connait votre métier et vous accompagne au quotidien.
À propos de l’auteur
Cet article vous est proposé par l’équipe de rédaction technique de COEOS, cabinet de courtage spécialisé dans la gestion des risques et l’optimisation des budgets d’assurance pour les professionnels, PME et ETI.
Julien Vernier est consultant senior en risques technologiques et industriels chez COEOS. Expert des problématiques assurantielles liées au secteur de l’informatique et des ESN, il accompagne les entreprises franciliennes dans la mise en conformité et la sécurisation de leurs contrats face aux mutations numériques contemporaines.