- Fuite financière : L’empilement de prestataires génère des doublons de garanties et des reconductions tacites inutiles qui grèvent lourdement le budget des PME et ETI.
- Danger juridique : Une gestion décentralisée des polices d’assurance crée des « trous de couverture » (zones non couvertes) en cas de sinistre majeur ou de cyberattaque.
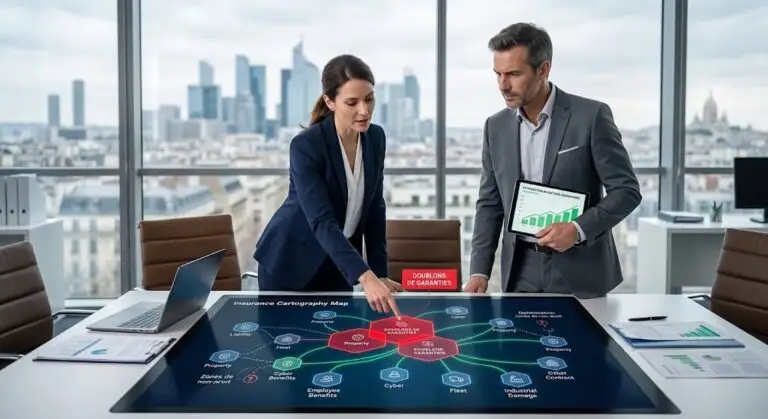
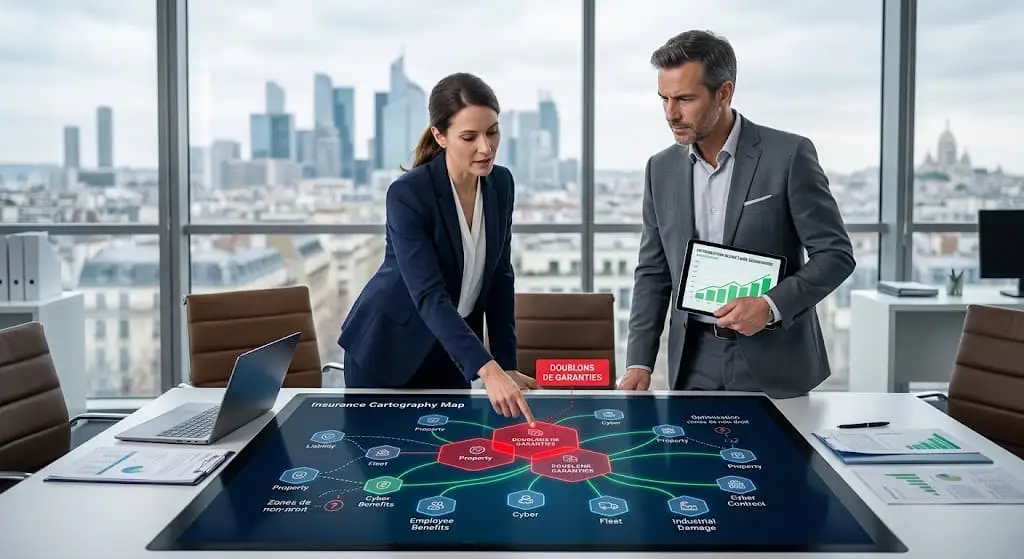
- Solution technologique : La cartographie des contrats, facilitée par des outils de gestion dédiés comme celui proposé par COEOS, permet de centraliser les échéances et d’optimiser les coûts à 360°.
Pourquoi l’absence de cartographie des contrats d’assurance coûte-t-elle si chère aux ETI ?
La gestion des risques est une mission complexe pour les Directions Administratives et Financières (DAF). Au fil des années, une Entreprise de Taille Intermédiaire (ETI) accumule de nombreux partenariats. Elle souscrit des contrats auprès de multiples prestataires. Chaque département (IT, RH, Logistique, Production) négocie souvent ses propres accords. Cette approche en silo crée un portefeuille d’assurances fragmenté. Le manque de visibilité globale devient alors une véritable hémorragie financière.
Les chiffres parlent d’eux-mêmes. Selon une étude de référence menée par la World Commerce & Contracting (WCC), la mauvaise gestion des contrats coûte en moyenne 9 % de leur chiffre d’affaires annuel aux entreprises. Dans le domaine spécifique de l’assurance B2B, ce chiffre se traduit par des primes payées pour des risques inexistants. Sans une cartographie précise de vos contrats d’assurance, il est impossible de piloter votre budget. Vous naviguez à vue. Le Risk Manager ne peut pas aligner la stratégie de couverture sur les objectifs de croissance de l’entreprise. C’est une perte d’efficacité majeure pour la compétitivité de votre ETI sur son marché.
Comment identifier les doublons de garanties entre vos différents prestataires ?
L’empilement des contrats est le premier piège d’une stratégie multi-prestataires. Une ETI industrielle, par exemple, peut souscrire une garantie protection juridique incluse dans son assurance des locaux. Parallèlement, elle paie peut-être une seconde protection juridique rattachée à son contrat de flotte automobile. Ces doublons de garanties sont fréquents. Ils sont la conséquence directe d’une absence de communication entre les services acheteurs.
Pour repérer ces redondances, un audit d’assurance ETI est indispensable. Il faut disséquer les conditions générales de chaque police. Il faut croiser les tableaux de garanties. C’est un travail chronophage mais extrêmement rentable. Vérifiez par exemple vos contrats en responsabilité civile professionnelle. Assurez-vous que les garanties cyber ne font pas double emploi avec votre assurance fraude. Éliminer ces superpositions permet de réduire mécaniquement le montant total de vos primes. Vous ne payez plus deux fois pour le même risque. Cette rationalisation budgétaire est un levier de performance immédiat pour un DAF.
Quels sont les dangers des reconductions tacites pour votre budget d’entreprise ?
Le Code des assurances régit fermement les relations B2B. Contrairement aux consommateurs, les entreprises ne peuvent pas résilier leurs contrats à tout moment. La règle de la reconduction tacite prévaut. Si vous ne manifestez pas votre volonté de résilier avant le délai de préavis légal (généralement deux mois avant l’échéance principale), le contrat est renouvelé d’office pour une année supplémentaire.
La gestion des contrats des prestataires devient un cauchemar lorsque les dates d’échéance sont dispersées tout au long de l’année. Un contrat de logiciel se renouvelle en mars, l’assurance des locaux en janvier, et la flotte en septembre. Sans un outil de suivi rigoureux, les DAF ratent ces fenêtres de tir. L’entreprise se retrouve prisonnière de contrats obsolètes. Elle subit les majorations tarifaires annuelles sans pouvoir faire jouer la concurrence. Pire, elle continue de payer pour des actifs cédés ou des services inutilisés. Cartographier l’ensemble des risques et dommages de l’entreprise permet de centraliser ces dates critiques. Vous reprenez le contrôle de votre calendrier d’achats.
Comment un audit d’assurance ETI permet-il de repérer les trous de couverture ?
Si les doublons coûtent cher, les « trous de couverture » peuvent être fatals. Un trou de couverture survient lorsqu’un risque spécifique n’est pris en charge par aucun de vos prestataires. Dans une organisation multi-prestataires, chaque assureur a tendance à se renvoyer la balle en cas de sinistre complexe. L’assureur des locaux renvoie vers l’assureur des machines. L’assureur IT décline la responsabilité au profit de la RC d’exploitation.
Prenons le cas d’une Entreprise de Services du Numérique (ESN). Si son contrat de responsabilité civile n’est pas parfaitement aligné avec sa police de cyber-assurance, une faille de sécurité majeure peut l’exposer à des pertes financières colossales, non indemnisées. L’audit croisé permet de cartographier les exclusions de garanties de chaque contrat. Il met en lumière ces zones d’ombre. C’est l’occasion de souscrire des clauses intercalaires pour combler ces vides juridiques. L’objectif est d’harmoniser les polices d’assurance multirisque professionnelle pour créer un bouclier autour du patrimoine de l’ETI.
Comment fonctionne la cartographie centralisée avec un outil de gestion dédié ?
La complexité d’un portefeuille d’assurances moderne dépasse les capacités d’un simple tableur Excel. Les entreprises ont besoin de solutions technologiques robustes. Mettre en place un outil de gestion des contrats est le bon réflexe pour toute PME ou ETI structurée. Ce type de logiciel permet de centraliser 100 % des données contractuelles sur une interface unique.
COEOS Assurances a développé son propre outil de gestion spécifiquement pensé pour les Risk Managers de ses clients. Cette plateforme offre une vue à 360° en temps réel. Elle digitalise les polices, les avenants et les quittances. Surtout, elle génère des alertes automatisées. Le DAF est prévenu 90 jours avant chaque date limite de préavis. Cette anticipation change tout. Elle laisse le temps d’analyser la sinistralité, de solliciter des devis alternatifs et de prendre une décision éclairée. L’outil facilite également l’affectation analytique des coûts par centre de profit. C’est la garantie d’une gestion fluide, transparente et parfaitement maîtrisée de vos prestataires.
Pourquoi faire appel à un courtier expert pour rationaliser votre portefeuille ?
La théorie est séduisante, mais la mise en œuvre d’une cartographie exige des compétences techniques pointues. Le marché de l’assurance B2B possède son propre jargon. S’appuyer sur un courtier en assurance spécialisé dans les entreprises est un choix stratégique fort. Un cabinet expert, basé à Paris et maîtrisant les enjeux des ETI, apporte une valeur ajoutée indéniable.
Notre rôle n’est pas simplement de vous vendre un contrat. Notre mission est d’agir comme un architecte de vos risques. Nous disposons d’accès directs aux plus grands acteurs du marché, tels qu’AXA, Allianz, Generali, MMA ou Malakoff Humanis. Nous réalisons l’audit initial, identifions les doublons et renégocions vos conditions. La consolidation de vos contrats auprès d’un nombre restreint d’assureurs de premier plan permet de massifier vos achats. Cette mise en concurrence ciblée permet souvent d’obtenir des tarifs potentiellement 30 % moins chers, tout en élargissant l’étendue de vos garanties. En externalisant cette cartographie complexe, vos équipes dirigeantes gagnent un temps précieux pour se concentrer sur le cœur de métier de l’entreprise. N’hésitez pas à découvrir les valeurs de notre équipe d’experts pour comprendre notre méthodologie d’accompagnement.si
Le rôle stratégique du courtier expert en risques d'entreprise
Pour valoriser vos efforts de prévention, l’accompagnement par un intermédiaire spécialisé est indispensable. Le marché de l’assurance professionnelle est complexe. Les critères d’acceptation varient d’une compagnie à l’autre. COEOS Assurances, Meilleur courtier Assurance Entreprise indépendant à Paris vous aide à trouver le placement de risques pour ETI.
Un courtier de niche possède une connaissance approfondie des grilles de souscription des grands acteurs du marché comme AXA, Allianz, Generali, MMA ou Malakoff Humanis. Il sait comment formaliser votre plan de prévention pour le rendre attractif aux yeux des inspecteurs techniques.
Le travail du courtier consiste à auditer vos contrats actuels. Il analyse vos process de sécurité et présente un dossier de consultation optimisé aux compagnies. Cette ingénierie du risque permet fréquemment de trouver des solutions sur mesure. À garanties équivalentes, l’optimisation des franchises et la valorisation de votre prévention peuvent mener à des tarifs jusqu’à 30 % moins chers que les offres standards du marché. La prévention devient alors votre meilleur levier de négociation commerciale.
Pourquoi comparer ses contrats d’assurance ?
Réduisez vos coûts d’assurance : Profitez d’offres négociées. Plusieurs milliers d’euros d’économies par an à la clef.
Protégez votre entreprise : Beaucoup de dirigeants ne savent pas s’ils seront bien protégés le jour où un sinistre surviendra.
Soyez accompagné : Choisissez un expert d’assurance qui connait votre métier et vous accompagne au quotidien.
À propos de l’auteur
Cet article vous est proposé par l’équipe de rédaction technique de COEOS, cabinet de courtage spécialisé dans la gestion des risques et l’optimisation des budgets d’assurance pour les professionnels, PME et ETI.
Julien Vernier est consultant senior en risques technologiques et industriels chez COEOS. Expert des problématiques assurantielles liées au secteur de l’informatique et des ESN, il accompagne les entreprises franciliennes dans la mise en conformité et la sécurisation de leurs contrats face aux mutations numériques contemporaines.