- L’intensification du phénomène de retrait-gonflement des argiles multiplie les sinistres structurels graves sur les chantiers Franciliens.
- La fourniture d’une étude de sol G2 complète constitue le principal levier pour faire baisser les primes auprès des grands assureurs.
- L’anticipation technique permet aux PME et ETI du bâtiment de sécuriser leurs capitaux tout en réduisant leurs coûts de couverture.
La région parisienne subit des mutations climatiques visibles. Les variations brutales de température modifient profondément le comportement des sols. Pour les acteurs du bâtiment, ce contexte transforme la gestion des risques structurels. Les assureurs observent une recrudescence des désordres sur les fondations. Dès lors, la couverture des chantiers requiert une expertise technique rigoureuse. Comment les entreprises du BTP peuvent-elles maintenir leur rentabilité face à ces défis ? La réponse réside dans l’alliance entre une prévention technique irréprochable et un placement d’assurance optimal
Comment les risques climatiques modifient-ils la sinistralité en Île-de-France ?
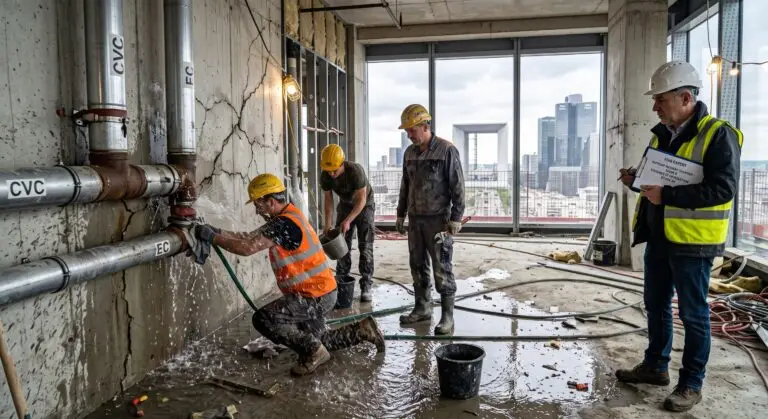
Le bassin parisien repose en grande partie sur des sols argileux. Ces matériaux s’avèrent extrêmement sensibles aux variations hydriques. Les longues périodes de sécheresse provoquent une rétractation du sol. À l’inverse, les pluies intenses génèrent un gonflement rapide. Ce phénomène s’appelle le retrait-gonflement des argiles.
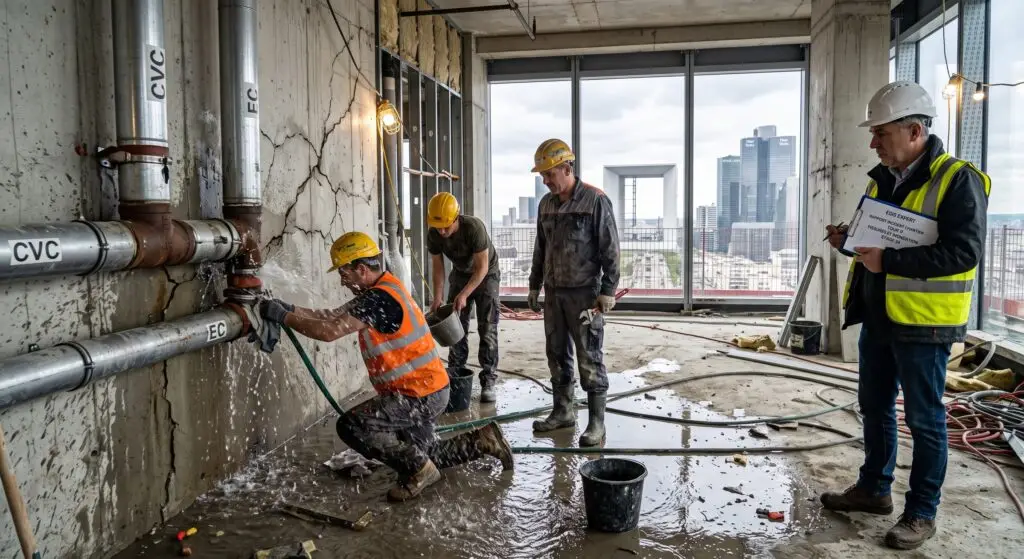
Selon les rapports récents du secteur de l’assurance, le coût des sinistres liés à la sécheresse pourrait doubler en France au cours des trente prochaines années pour atteindre des milliards d’euros cumulés. Les structures des bâtiments subissent des tensions mécaniques anormales. Des fissures structurelles apparaissent sur les murs porteurs. Les dallages s’affaissent.
Pour une entreprise générale, ces désordres activent immédiatement les polices d’assurance construction. Les montants des réparations grimpent vite. Les procédures d’indemnisation se complexifient. Les constructeurs doivent impérativement intégrer cette nouvelle donne climatique dès la phase de conception. La souscription d’une garantie décennale adaptée devient le socle indispensable pour protéger l’avenir de l’entreprise.
Pourquoi l’étude de sol G2 est-elle le meilleur levier financier pour votre assurance ?
Les compagnies d’assurance n’acceptent plus de couvrir les grands projets à l’aveugle. Elles exigent des garanties tangibles sur la maîtrise du sous-sol. L’étude géotechnique de conception (de type G2) n’est plus une simple option technique. Elle est devenue le pivot de la négociation tarifaire.
Une étude de sol G2 permet de cartographier précisément la nature du terrain. Elle définit la profondeur requise pour les fondations. Elle préconise des solutions techniques adaptées comme les micropieux ou les radiers généraux. Lorsque vous présentez un dossier de prévention solide à un souscripteur, son analyse change. Le risque de mouvements de terrain est techniquement maîtrisé.
Cette transparence réduit drastiquement la prime de risque calculée par l’assureur. Les entreprises qui intègrent ces rapports géotechniques dès l’appel d’offres obtiennent des conditions tarifaires nettement plus avantageuses. L’investissement dans l’ingénierie de sol est immédiatement rentabilisé par l’économie réalisée sur la prime d’assurance.
Comment optimiser le coût d’une assurance dommage ouvrage d’ETI ?
Les entreprises de taille intermédiaire peuvent faire face à des chantiers de grande envergure. Les volumes financiers en jeu imposent une protection absolue des actifs. Pour ces structures, la souscription d’une assurance dommage ouvrage ETI représente un poste budgétaire conséquent. Cette garantie est pourtant indispensable pour obtenir les financements bancaires et rassurer les investisseurs.
Pour optimiser ce coût, les directions financières doivent valoriser l’historique de sinistralité de l’entreprise. Un historique vierge démontre une parfaite maîtrise des processus de chantier. Il convient également de mettre en avant la présence d’un contrôleur technique indépendant sur chaque projet. Ce tiers de confiance valide la conformité des plans et de l’exécution.
L’accès aux grands marchés de l’assurance comme AXA, Allianz ou Generali permet de mettre en concurrence les offres. Les courtiers spécialisés parviennent à concevoir des contrats sur mesure. Ces solutions intègrent des franchises adaptées à la capacité financière des ETI. Cette approche sur mesure permet de réduire les primes globales de manière significative, parfois jusqu’à 30 % par rapport aux offres standards du marché.
Quelle stratégie adopter pour une RC décennale PME Paris compétitive ?
Les petites et moyennes entreprises de la construction en région parisienne évoluent dans un environnement dense. Les chantiers se déroulent souvent en milieu urbain exigu, à proximité immédiate d’existants ou de bâtiments mitoyens. Le risque de causer des dommages aux tiers ou de compromettre la solidité des structures voisines est démultiplié. La recherche d’une RC décennale PME Paris compétitive constitue donc un enjeu de survie économique.
Les dirigeants de PME commettent souvent l’erreur de souscrire des contrats génériques. Ces polices couvrent mal les spécificités des travaux en sous-œuvre ou les reprises en sous-sol. Il est capital de déclarer précisément les activités réellement exercées. Une sur-déclaration des compétences gonfle inutilement la prime d’assurance.
La mise en place de protocoles de réception de travaux stricts constitue une excellente protection. Documenter précisément chaque fin de lot permet de dater le point de départ des garanties. En cas de litige ultérieur, la PME dispose de preuves matérielles claires. Savoir exactement que faire en cas de sinistre permet de limiter l’aggravation des dommages et de préserver sa réputation auprès des assureurs.
Quel est le rôle du courtage spécialisé dans la protection du BTP ?
Le marché de l’assurance construction est cyclique et complexe. Les critères d’acceptation des risques se durcissent face aux aléas climatiques. Passer par un intermédiaire spécialisé offre un avantage stratégique majeur pour les entreprises du bâtiment.
Un courtier expert ne se contente pas de transmettre des formulaires. Il analyse l’ingénierie globale de vos projets. Il sait comment valoriser vos dossiers de prévention auprès des comités de souscription. Sa connaissance fine des grilles tarifaires des grands acteurs du marché (MMA, Allianz, Generali) lui permet de déceler les opportunités tarifaires.
De plus, l’accompagnement d’un courtier permet de centraliser l’ensemble des couvertures. Associer la responsabilité civile professionnelle, la décennale et les flottes de véhicules optimise la gestion administrative. Cela renforce également le poids de l’entreprise lors des négociations annuelles. L’objectif final reste de concevoir une stratégie globale pour assurer les risques et dommages d’entreprise tout en maintenant une structure de coûts extrêmement compétitive.
Le rôle stratégique du courtier expert en risques d'entreprise
Pour valoriser vos efforts de prévention, l’accompagnement par un intermédiaire spécialisé est indispensable. Le marché de l’assurance professionnelle est complexe. Les critères d’acceptation varient d’une compagnie à l’autre. COEOS Assurances, Meilleur courtier Assurance Entreprise indépendant à Paris vous aide à trouver le placement de risques pour ETI.
Un courtier de niche possède une connaissance approfondie des grilles de souscription des grands acteurs du marché comme AXA, Allianz, Generali, MMA ou Malakoff Humanis. Il sait comment formaliser votre plan de prévention pour le rendre attractif aux yeux des inspecteurs techniques.
Le travail du courtier consiste à auditer vos contrats actuels. Il analyse vos process de sécurité et présente un dossier de consultation optimisé aux compagnies. Cette ingénierie du risque permet fréquemment de trouver des solutions sur mesure. À garanties équivalentes, l’optimisation des franchises et la valorisation de votre prévention peuvent mener à des tarifs jusqu’à 30 % moins chers que les offres standards du marché. La prévention devient alors votre meilleur levier de négociation commerciale.
Pourquoi comparer ses contrats d’assurance ?
Réduisez vos coûts d’assurance : Profitez d’offres négociées. Plusieurs milliers d’euros d’économies par an à la clef.
Protégez votre entreprise : Beaucoup de dirigeants ne savent pas s’ils seront bien protégés le jour où un sinistre surviendra.
Soyez accompagné : Choisissez un expert d’assurance qui connait votre métier et vous accompagne au quotidien.
À propos de l’auteur
Cet article vous est proposé par l’équipe de rédaction technique de COEOS, cabinet de courtage spécialisé dans la gestion des risques et l’optimisation des budgets d’assurance pour les professionnels, PME et ETI.
Julien Vernier est consultant senior en risques technologiques et industriels chez COEOS. Expert des problématiques assurantielles liées au secteur de l’informatique et des ESN, il accompagne les entreprises franciliennes dans la mise en conformité et la sécurisation de leurs contrats face aux mutations numériques contemporaines.