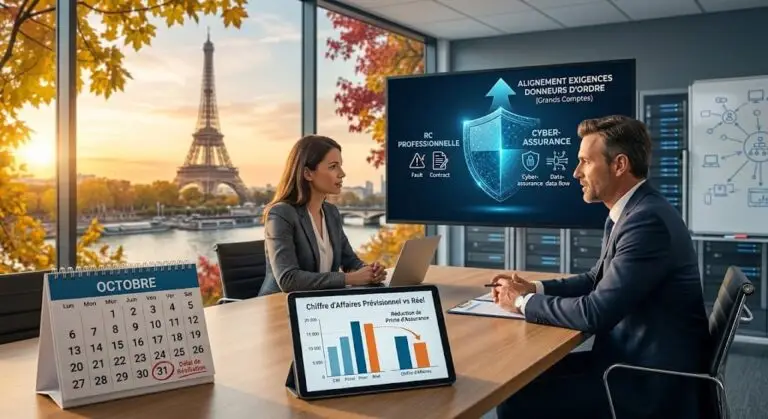
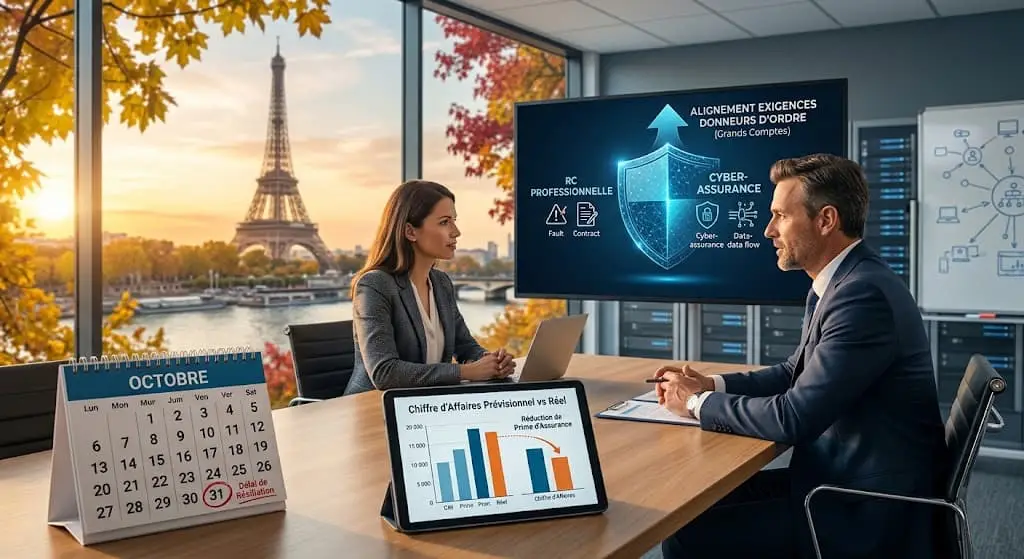
- L’enjeu contractuel : L’automne est la période charnière pour les ESN afin d’initier la résiliation de leur assurance informatique avant l’échéance annuelle du 1er janvier.
- L’optimisation tarifaire : Ajuster le chiffre d’affaires prévisionnel permet d’aligner mécaniquement le montant de la prime d’assurance sur la réalité économique de l’entreprise.
- La pression des clients : Les donneurs d’ordre exigent des niveaux de couverture cyber de plus en plus stricts pour se protéger des risques en cascade.
Pourquoi les ESN franciliennes doivent-elles renégocier leur RC Pro cet automne ?
L’écosystème technologique d’Île-de-France évolue à une vitesse fulgurante. Les Entreprises de Services du Numérique (ESN) sont au cœur de cette dynamique. Ces sociétés déploient des solutions complexes. Elles gèrent des infrastructures critiques et manipulent des données sensibles. La responsabilité civile professionnelle, ou RC Pro, est le bouclier indispensable de ces acteurs de la tech. Cependant, cette protection doit rester proportionnée à la taille et aux risques réels de la structure.
Le marché de l’assurance B2B est encadré par des règles de temporalité strictes. La majorité des polices d’assurance professionnelle se renouvelle par tacite reconduction au 1er janvier. Le préavis légal de deux mois fixe la date limite de résiliation à la fin du mois d’octobre. L’automne représente donc la fenêtre de tir idéale pour revoir ses contrats. C’est le moment d’auditer vos contrats pour éviter une reconduction automatique avec des tarifs obsolètes. Les sociétés de services informatiques changent souvent de dimension en cours d’année. Conserver un contrat inadapté expose la structure à deux dangers majeurs. Soit vous payez trop cher pour des garanties inutiles, soit vous êtes sous-assuré face à de nouveaux risques. Renégocier est un acte de saine gestion financière.
Comment ajuster son chiffre d’affaires prévisionnel pour réduire sa prime ?
Le calcul d’une prime d’assurance RC Pro repose sur des critères précis. L’élément principal reste le chiffre d’affaires annuel de l’ESN. Les assureurs considèrent que le volume d’activité est directement corrélé au volume de risques. Un chiffre d’affaires qui augmente implique potentiellement plus de clients. Cela signifie plus de projets et donc plus de litiges possibles. À l’inverse, une baisse d’activité doit se traduire par une baisse de la prime.
L’erreur fréquente des dirigeants d’ESN est d’oublier de mettre à jour ce chiffre d’affaires prévisionnel. Lors de la souscription initiale, l’entreprise déclare un volume d’affaires estimé. Si l’entreprise perd un gros contrat ou restructure ses activités, le chiffre d’affaires réel baisse. Sans intervention de votre part, l’assureur continuera de facturer la prime sur la base de l’ancienne estimation. C’est ici que l’économie substantielle se joue. En déclarant un chiffre d’affaires révisé à la baisse ou stabilisé, vous pouvez mécaniquement réduire votre prime. Il suffit de transmettre votre dernier bilan comptable. Vous pouvez aussi fournir un prévisionnel certifié par votre expert-comptable. Ce simple réflexe garantit que vous payez le juste prix pour couvrir vos risques opérationnels sans amputer votre trésorerie.
Quelles sont les exigences des donneurs d’ordre en matière de cyber-assurance ?
La cybersécurité n’est plus seulement une préoccupation interne pour les ESN. Elle est devenue un critère de sélection incontournable dans les appels d’offres. Les grands comptes, les institutions publiques et les ETI imposent des exigences de plus en plus drastiques à leurs sous-traitants. Une faille chez un prestataire informatique peut paralyser l’ensemble du système d’information du client final. C’est le principe des redoutables attaques par rebond.
Selon le rapport « Cyber Readiness Report » de 2023 publié par le spécialiste Hiscox, la proportion de petites entreprises ciblées par des attaques a considérablement augmenté, atteignant 36% pour les structures de moins de dix salariés. Face à cette réalité statistique, les donneurs d’ordre exigent désormais des attestations d’assurance cyber détaillées. Ils vérifient les montants de garantie, les franchises et les exclusions. Une couverture inadaptée peut vous faire perdre des marchés stratégiques à Paris. La renégociation automnale de votre assurance cyber sert précisément à rassurer vos partenaires. Il faut aligner vos plafonds d’indemnisation sur les exigences de vos contrats commerciaux. Une cyber-assurance solide démontre la maturité de votre ESN face aux risques numériques contemporains.
Comment fonctionne la résiliation d’une assurance informatique professionnelle ?
La résiliation d’un contrat d’assurance B2B obéit à un formalisme rigoureux. Contrairement aux particuliers, les entreprises ne bénéficient pas de la loi Hamon permettant une résiliation à tout moment après un an. Le Code des assurances régit les contrats des ESN. Il impose le respect des échéances principales. La demande de résiliation doit être envoyée par lettre recommandée avec accusé de réception. Elle doit parvenir à la compagnie d’assurance avant la date limite de préavis inscrite dans les conditions générales.
Le processus débute par une analyse fine du calendrier. Si votre contrat s’achève le 31 décembre, le courrier doit arriver chez l’assureur avant le 31 octobre. Il est crucial d’anticiper ce délai. Les lenteurs postales ou les jours fériés ne sont pas des excuses valables aux yeux de la loi. La lettre doit mentionner le numéro du contrat. Elle doit aussi préciser la raison sociale de votre ESN et la date d’échéance visée. Si vous décidez de vous faire accompagner par un professionnel, celui-ci peut rédiger et envoyer cette lettre en votre nom. Ce mandat de gestion vous décharge d’une tâche administrative lourde et sécurise la procédure sur le plan juridique.
Quelles sont les menaces cyber réelles pour les entreprises du numérique en Île-de-France ?
Les ESN gèrent l’architecture technique, le développement logiciel et l’hébergement de données pour le compte de tiers. Leurs responsabilités sont immenses. Les menaces ne se limitent plus au simple vol de données. L’interruption de service causée par un ransomware est devenue la crainte numéro un. Si les serveurs d’une agence web parisienne sont bloqués, ce sont tous les sites e-commerce de ses clients qui cessent de fonctionner. Le préjudice financier se chiffre alors rapidement en dizaines de milliers d’euros.
Ensuite vient le risque d’erreur humaine ou de négligence. Un code mal optimisé ou une faille de sécurité non patchée peuvent entraîner des fuites d’informations confidentielles. La RC Pro classique couvre les fautes professionnelles, les omissions ou les retards de livraison. Mais elle ne couvre pas les frais de reconstitution des données. Elle ne prend pas en charge les pertes d’exploitation liées à une attaque informatique. C’est la synergie entre une RC Pro ajustée et une cyber-assurance robuste qui crée une barrière imperméable. Chaque type de contrat agit sur un pan spécifique de vos risques professionnels.
Pourquoi faire appel à un courtier pour optimiser sa protection à Paris ?
Le marché de l’assurance pour le secteur IT est extrêmement spécifique. Tous les assureurs ne maîtrisent pas les subtilités du développement agile ou de l’infogérance. S’adresser directement à une compagnie généraliste limite vos options. C’est là qu’intervient la plus-value d’un courtier en assurance spécialisé dans les risques d’entreprises. Le courtier ne vend pas un produit maison. Il analyse votre besoin et met en concurrence les acteurs du marché. Il travaille avec de grands noms comme AXA, Allianz, Generali, MMA ou Malakoff Humanis.
L’objectif est double. Il s’agit d’améliorer la qualité de la couverture et de réduire la facture. Un cabinet de courtage maîtrise le langage de la tech et celui des assureurs. Il sait comment présenter votre dossier pour obtenir des conditions avantageuses. La mise en concurrence permet d’obtenir des tarifs potentiellement 30% moins chers pour des garanties équivalentes. De plus, le courtier vous accompagne sur le long terme. Il s’assure que votre contrat évolue avec la croissance de votre ESN. En externalisant la gestion de vos assurances, vous vous concentrez pleinement sur le développement de vos solutions logicielles.
Le rôle stratégique du courtier expert en risques d'entreprise
Pour valoriser vos efforts de prévention, l’accompagnement par un intermédiaire spécialisé est indispensable. Le marché de l’assurance professionnelle est complexe. Les critères d’acceptation varient d’une compagnie à l’autre. COEOS Assurances, Meilleur courtier Assurance Entreprise indépendant à Paris vous aide à trouver le placement de risques pour ETI.
Un courtier de niche possède une connaissance approfondie des grilles de souscription des grands acteurs du marché comme AXA, Allianz, Generali, MMA ou Malakoff Humanis. Il sait comment formaliser votre plan de prévention pour le rendre attractif aux yeux des inspecteurs techniques.
Le travail du courtier consiste à auditer vos contrats actuels. Il analyse vos process de sécurité et présente un dossier de consultation optimisé aux compagnies. Cette ingénierie du risque permet fréquemment de trouver des solutions sur mesure. À garanties équivalentes, l’optimisation des franchises et la valorisation de votre prévention peuvent mener à des tarifs jusqu’à 30 % moins chers que les offres standards du marché. La prévention devient alors votre meilleur levier de négociation commerciale.
Pourquoi comparer ses contrats d’assurance ?
Réduisez vos coûts d’assurance : Profitez d’offres négociées. Plusieurs milliers d’euros d’économies par an à la clef.
Protégez votre entreprise : Beaucoup de dirigeants ne savent pas s’ils seront bien protégés le jour où un sinistre surviendra.
Soyez accompagné : Choisissez un expert d’assurance qui connait votre métier et vous accompagne au quotidien.
À propos de l’auteur
Cet article vous est proposé par l’équipe de rédaction technique de COEOS, cabinet de courtage spécialisé dans la gestion des risques et l’optimisation des budgets d’assurance pour les professionnels, PME et ETI.
Julien Vernier est consultant senior en risques technologiques et industriels chez COEOS. Expert des problématiques assurantielles liées au secteur de l’informatique et des ESN, il accompagne les entreprises franciliennes dans la mise en conformité et la sécurisation de leurs contrats face aux mutations numériques contemporaines.