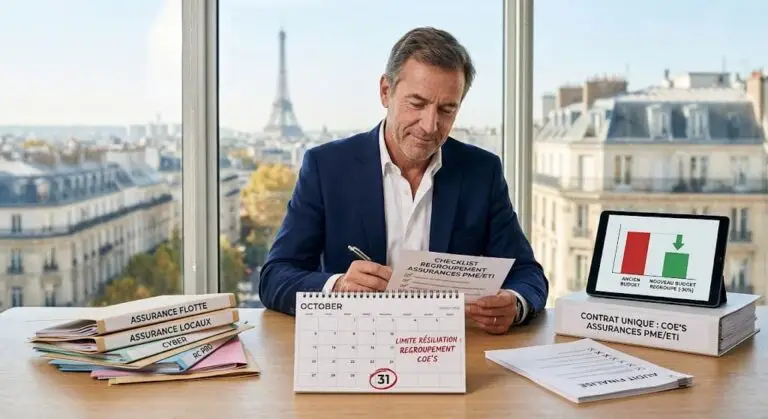
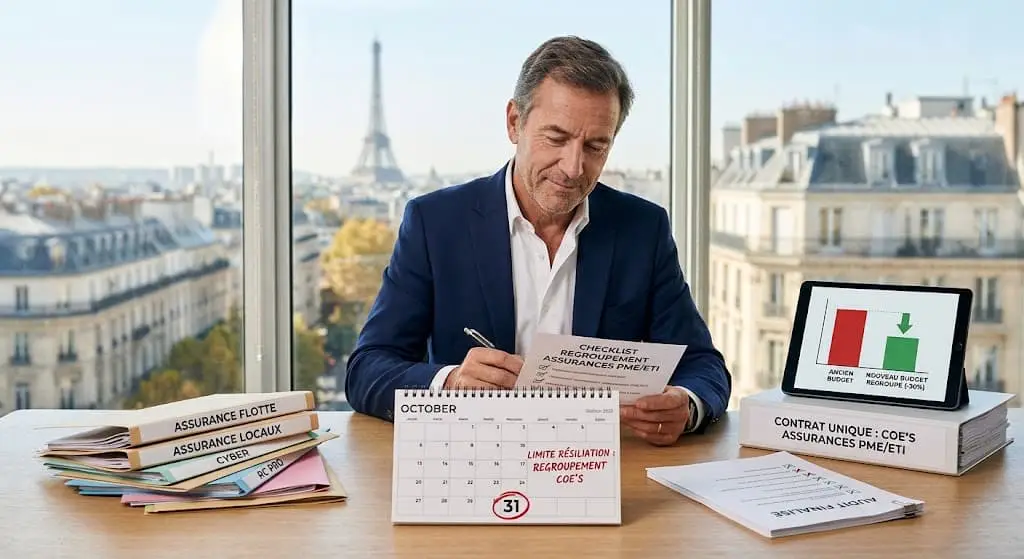
- L’échéance fatidique : Le 31 octobre est la date limite pour résilier la majorité des contrats d’assurance B2B sans subir la reconduction tacite au 1er janvier.
- Le levier financier : Regrouper ses polices d’assurance auprès d’un interlocuteur unique permet de négocier des rabais de volume substantiels.
- L’audit éclair : Un diagnostic rapide de vos contrats actuels évite les doublons de garanties et colmate les dangereuses failles de couverture.
Pourquoi la date limite de résiliation assurance du 31 octobre est-elle cruciale ?
La gestion des risques est le pilier de la stabilité financière de toute entreprise. Pourtant, le calendrier assurantiel reste souvent le point aveugle des Directions Administratives et Financières (DAF). En France, le Code des assurances encadre strictement les contrats B2B. Contrairement aux particuliers, les entreprises ne bénéficient pas d’une résiliation libre à tout moment. La règle d’or est la reconduction tacite à la date d’échéance principale.
Pour la majorité des PME, ETI, ESN et industries, cette date d’échéance est fixée au 1er janvier. Le préavis légal exigé par les compagnies d’assurance est de deux mois. Le 31 octobre représente donc la ligne rouge absolue. Dépasser cette date condamne votre entreprise à conserver ses contrats actuels pour une année supplémentaire. Vous subissez alors les hausses tarifaires annuelles sans aucun moyen de défense. L’urgence est réelle. Agir avant cette date limite est un acte de saine gestion. C’est l’unique fenêtre de tir pour reprendre le contrôle de votre budget et ajuster vos garanties à la réalité de votre croissance.
Quels sont les dangers de l’éparpillement de vos contrats professionnels ?
Au fil de son développement, une entreprise accumule les partenariats. Le dirigeant souscrit une assurance locaux lors de la création. Quelques années plus tard, il ajoute une assurance flotte pour ses commerciaux auprès d’un autre agent. La cyber-assurance est confiée à un troisième prestataire. Cet éparpillement crée un portefeuille de contrats fragmenté. C’est un cauchemar administratif.
Cette gestion en silo génère deux risques majeurs. Le premier est la sur-assurance. Vous payez des garanties en double. Par exemple, une protection juridique peut être incluse dans deux contrats distincts. Le second risque, beaucoup plus grave, est le « trou de garantie ». Lorsque les contrats ne communiquent pas entre eux, certaines menaces passent entre les mailles du filet. En cas de sinistre complexe, chaque assureur se renvoie la balle. Regrouper ses assurances pro permet de cartographier avec précision tous les risques et dommages de l’entreprise. Cette vue à 360 degrés garantit qu’aucun pan de votre activité n’est laissé sans protection.
Comment regrouper ses assurances pro permet-il d’optimiser la trésorerie ?
Le regroupement n’est pas qu’une simple simplification administrative. C’est un puissant levier d’optimisation financière. Selon une étude de la World Commerce & Contracting, l’inefficacité dans la gestion des contrats coûte en moyenne 9 % de leurs revenus annuels aux entreprises. Dans le domaine de l’assurance, cette perte financière se traduit par des primes injustifiées.
Lorsque vous rassemblez l’ensemble de votre portefeuille (votre contrat multirisque professionnelle, vos véhicules, votre cyber-assurance) chez un même acteur, vous changez de statut. Vous n’êtes plus un petit client parmi d’autres. Vous devenez un compte stratégique. Ce volume d’affaires globalise votre poids dans les négociations. Le courtier utilise cette force de frappe pour exiger des rabais de volume importants. La mise en concurrence ciblée permet très souvent d’obtenir des tarifs potentiellement 30 % moins chers. De plus, la consolidation des dates d’échéance lisse l’impact sur votre trésorerie. Vous n’avez plus qu’un seul prélèvement maîtrisé au lieu d’une multitude de factures dispersées.
Checklist des actions à entreprendre pour préparer sa transition
Le temps presse. Pour ne pas rater l’échéance de fin octobre, une méthodologie stricte s’impose. Voici la checklist indispensable pour amorcer votre regroupement :
- Rassemblez vos documents : Exigez immédiatement les relevés de sinistralité de tous vos assureurs actuels (flotte, locaux, responsabilité civile). La loi les oblige à vous les fournir sous 15 jours.
- Analysez vos évolutions récentes : Votre entreprise a-t-elle embauché ? Avez-vous acquis de nouvelles machines-outils ? Avez-vous signé de gros contrats ? Ces données modifient vos besoins de couverture.
- Vérifiez vos plafonds : Assurez-vous que vos garanties en responsabilité civile professionnelle sont toujours en adéquation avec les exigences de vos donneurs d’ordre.
- Préparez les lettres de résiliation : Celles-ci doivent être envoyées par lettre recommandée avec accusé de réception (LRAR) avant le 31 octobre. Elles doivent mentionner l’article L113-12 du Code des assurances.
Pourquoi confier cet audit à un courtier PME en Île-de-France ?
Traiter cette checklist en interne est chronophage. Les DAF et les dirigeants manquent de temps. Déléguer cette mission à un courtier PME Île-de-France est la solution la plus efficace. Contrairement à un agent général, le courtier B2B est totalement indépendant. Il défend exclusivement vos intérêts face aux compagnies d’assurance.
Notre expertise de niche nous permet d’auditer vos contrats de manière « éclair ». Nous décryptons le jargon juridique. Nous identifions instantanément les clauses abusives et les garanties obsolètes. Grâce à nos accès privilégiés aux plus grands acteurs du marché (AXA, Allianz, Generali, MMA, Malakoff Humanis), nous bâtissons un programme d’assurance sur mesure. Nous nous occupons de l’intégralité des démarches administratives, y compris la rédaction et l’envoi des lettres de résiliation à votre place. Vous abordez ainsi le 1er janvier avec une couverture modernisée, un budget réduit et une totale sérénité opérationnelle.
La date butoir approche à grands pas. Ne laissez pas la reconduction tacite décider de la rentabilité de votre entreprise pour l’année à venir.
Le rôle stratégique du courtier expert en risques d'entreprise
Pour valoriser vos efforts de prévention, l’accompagnement par un intermédiaire spécialisé est indispensable. Le marché de l’assurance professionnelle est complexe. Les critères d’acceptation varient d’une compagnie à l’autre. COEOS Assurances, Meilleur courtier Assurance Entreprise indépendant à Paris vous aide à trouver le placement de risques pour ETI.
Un courtier de niche possède une connaissance approfondie des grilles de souscription des grands acteurs du marché comme AXA, Allianz, Generali, MMA ou Malakoff Humanis. Il sait comment formaliser votre plan de prévention pour le rendre attractif aux yeux des inspecteurs techniques.
Le travail du courtier consiste à auditer vos contrats actuels. Il analyse vos process de sécurité et présente un dossier de consultation optimisé aux compagnies. Cette ingénierie du risque permet fréquemment de trouver des solutions sur mesure. À garanties équivalentes, l’optimisation des franchises et la valorisation de votre prévention peuvent mener à des tarifs jusqu’à 30 % moins chers que les offres standards du marché. La prévention devient alors votre meilleur levier de négociation commerciale.
Pourquoi comparer ses contrats d’assurance ?
Réduisez vos coûts d’assurance : Profitez d’offres négociées. Plusieurs milliers d’euros d’économies par an à la clef.
Protégez votre entreprise : Beaucoup de dirigeants ne savent pas s’ils seront bien protégés le jour où un sinistre surviendra.
Soyez accompagné : Choisissez un expert d’assurance qui connait votre métier et vous accompagne au quotidien.
À propos de l’auteur
Cet article vous est proposé par l’équipe de rédaction technique de COEOS, cabinet de courtage spécialisé dans la gestion des risques et l’optimisation des budgets d’assurance pour les professionnels, PME et ETI.
Julien Vernier est consultant senior en risques technologiques et industriels chez COEOS. Expert des problématiques assurantielles liées au secteur de l’informatique et des ESN, il accompagne les entreprises franciliennes dans la mise en conformité et la sécurisation de leurs contrats face aux mutations numériques contemporaines.