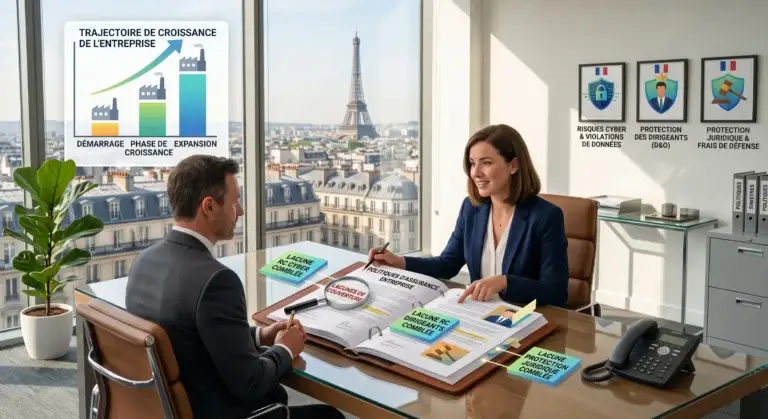
- L’évolution constante de votre activité rend souvent vos anciens contrats obsolètes. Cela crée des trous de garantie dangereux pour la trésorerie de votre structure.
- Les cyber-attaques et la responsabilité des dirigeants exigent aujourd’hui des couvertures spécifiques. Les polices classiques ne suffisent plus à couvrir ces menaces.
- Un audit régulier par un courtier spécialiste permet d’ajuster vos protections. Vous sécurisez votre entreprise tout en réduisant potentiellement vos primes.
L’environnement économique actuel est extrêmement complexe. Les entreprises font face à des défis majeurs chaque jour. L’augmentation exponentielle des cyber-risques est une réalité incontournable. L’évolution constante des réglementations ajoute une pression supplémentaire sur les dirigeants. La complexité croissante des contrats d’assurance devient un véritable casse-tête administratif. Dans ce contexte tendu, de nombreuses structures se retrouvent dangereusement exposées. Elles font face à des trous de garantie invisibles. Le pire est qu’elles l’ignorent souvent totalement.
Les petites et moyennes entreprises sont particulièrement vulnérables. Les entreprises de taille intermédiaire le sont tout autant. Cette fragilité concerne tous les secteurs d’activité B2B. Elle touche les services aux entreprises et l’industrie. Elle impacte fortement le négoce, le bâtiment, la santé et les concessions automobiles. Votre couverture est-elle réellement adaptée à vos enjeux actuels ? Il est crucial d’optimiser globalement votre politique de gestion des risques. Cette démarche stratégique allie expertise technique et outils d’analyse modernes. Elle exige une approche sur-mesure. La protection de votre bilan financier en dépend directement.
Quels sont les risques de conserver des polices d’assurance obsolètes ?
Une entreprise n’est jamais une entité figée. Elle recrute régulièrement de nouveaux collaborateurs. Elle investit massivement dans de nouvelles machines ou de nouveaux logiciels. Elle développe sans cesse de nouveaux services pour ses clients. Parfois, elle décide de s’étendre à l’international ou d’ouvrir de nouvelles succursales. Tous ces changements structurels modifient directement l’exposition aux risques de l’organisation. Malheureusement, les contrats de protection restent souvent inchangés pendant de nombreuses années. Cette stagnation crée un décalage dangereux entre la réalité de l’entreprise et sa couverture.
On appelle ce phénomène un trou de garantie. En cas de sinistre, les conséquences financières peuvent s’avérer catastrophiques. L’assureur indemnisera uniquement ce qui est précisément déclaré au contrat initial. Si votre chiffre d’affaires a doublé en trois ans, vos plafonds de garantie sont probablement devenus insuffisants. La pérennité de votre agence immobilière ou de votre industrie s’en trouve menacée. Une entreprise du BTP pourrait découvrir que ses nouveaux chantiers complexes ne sont pas couverts. Une société de transport pourrait perdre sa marchandise sans aucun recours possible d’indemnisation.
Le surcoût financier est l’autre effet pervers de l’obsolescence. Vous payez très probablement pour des garanties devenues complètement inutiles. Une machine revendue il y a trois ans figure toujours sur votre police ? Vous cotisez à pure perte. Une flotte de véhicules a été entièrement renouvelée ? Les anciennes conditions tarifaires ne s’appliquent plus du tout. L’optimisation rigoureuse passe obligatoirement par un nettoyage régulier de vos garanties. Ne laissez pas le renouvellement par tacite reconduction dicter votre politique de sécurité. Prenez le contrôle de vos investissements.
Comment évaluer la pertinence de vos garanties professionnelles actuelles ?
L’évaluation de votre couverture commence toujours par une cartographie exhaustive des risques. C’est une étape fondamentale et incontournable. Elle consiste à lister scrupuleusement toutes les menaces pesant sur votre activité. On analyse en profondeur les risques matériels, immatériels et humains. Pour un acteur majeur de l’agroalimentaire, le risque sanitaire et de contamination est absolument prioritaire. Pour un expert de la logistique, ce sera la rupture de la chaîne d’approvisionnement. Pour une profession libérale ou une société de conseil, la responsabilité civile professionnelle sera au centre des attentions.
Ensuite, il faut examiner minutieusement chaque clause de vos contrats en cours. Les franchises actuelles sont-elles adaptées à la réalité de votre trésorerie ? Les plafonds d’indemnisation correspondent-ils vraiment à la valeur à neuf de vos actifs ? Les délais de carence sont-ils excessivement longs ? Une attention toute particulière doit être portée à l’assurance perte d’exploitation. Cette garantie spécifique est littéralement vitale. Elle compense la baisse brutale de chiffre d’affaires après un sinistre majeur comme un incendie. Sans elle, très peu d’entreprises survivent à un arrêt prolongé de leur chaîne de production.
Il est fortement recommandé de solliciter un regard extérieur et objectif. L’évaluation interne trouve très vite ses propres limites. L’expertise pointue d’un spécialiste permet de déceler les failles invisibles. Les conditions générales des grandes compagnies d’assurance sont souvent très denses. Seul un œil aguerri et habitué peut interpréter correctement les exclusions de garantie. Ces exclusions sont très souvent cachées dans les petites lignes des annexes. Une mauvaise interprétation peut coûter des millions d’euros à votre structure.
Pourquoi souscrire une protection cyber et une assurance RC dirigeant ?
Les risques émergents bouleversent complètement le paysage assurantiel moderne. Les menaces numériques explosent à travers le monde entier. Selon le baromètre 2023 du CESIN (Club des Experts de la Sécurité de l’Information et du Numérique), plus d’une entreprise française sur deux a subi au moins une cyberattaque réussie. Ce chiffre particulièrement alarmant illustre la gravité de la situation pour les professionnels. Les ransomwares ou rançongiciels paralysent régulièrement des chaînes de production entières. Les fraudes au président vident les comptes bancaires en quelques heures. Les PME et les ETI sont devenues des cibles de choix pour les pirates. Elles sont souvent moins bien protégées que les grands groupes du CAC 40.
Les contrats multirisques classiques ne couvrent pas ces nouvelles attaques sophistiquées. Il faut impérativement souscrire une couverture cyber dédiée et spécifique. Elle prend en charge les lourds frais de notification aux clients. Elle finance la restauration complexe des données détruites ou cryptées. Elle compense surtout la perte d’exploitation liée à l’arrêt du système informatique. Elle inclut très souvent l’assistance immédiate d’experts en gestion de crise. Pour une entreprise de services du numérique (ESN), c’est une protection tout simplement indispensable à la survie de la structure.
La Responsabilité Civile des Dirigeants, souvent appelée RC D&O, est l’autre urgence absolue. Le cadre légal se durcit d’année en année. En cas de faute de gestion avérée ou présumée, le patrimoine personnel du dirigeant peut être directement saisi. Une simple négligence dans l’application stricte du RGPD peut déclencher une procédure lourde. Un manquement aux normes de sécurité au travail peut avoir les mêmes conséquences dramatiques. L’assurance RC Dirigeant protège efficacement vos biens personnels et immobiliers. Elle finance également l’intégralité de vos frais de défense judiciaire. C’est le seul véritable bouclier pour tout chef d’entreprise prudent.
Comment un courtier en assurance peut-il réduire les coûts de votre entreprise ?
L’intervention d’un partenaire spécialisé et extérieur change totalement la donne. Un cabinet indépendant défend exclusivement vos intérêts, pas ceux des compagnies d’assurance. Il analyse votre dossier avec une totale objectivité. Il connaît parfaitement les pratiques tarifaires actuelles du marché B2B. Son rôle principal est de trouver le meilleur équilibre entre le prix payé et le niveau de protection obtenu. Il maîtrise les subtilités de chaque secteur d’activité, de l’industrie lourde aux clubs sportifs professionnels.
Ce professionnel dispose d’un accès direct et privilégié aux plus grands assureurs du marché. Il travaille quotidiennement avec des acteurs majeurs et reconnus. On peut citer notamment AXA, Allianz, Generali, MMA ou encore Malakoff Humanis. Ce réseau de partenaires étendu permet de mettre toutes les offres en concurrence frontale. Grâce à cette force de négociation indéniable, le résultat est souvent très concret. Il est tout à fait possible d’obtenir des tarifs jusqu’à 30 % moins chers à garanties strictement équivalentes. C’est un levier de rentabilité immédiat pour votre direction financière.
L’économie réalisée n’est d’ailleurs pas seulement financière. Elle est aussi hautement temporelle. Le spécialiste gère tout l’administratif lourd à votre place. En cas de sinistre, c’est lui qui prend en charge l’intégralité de la déclaration. Il mandate les experts compétents. Il négocie âprement les montants avec l’inspecteur de la compagnie. Il accélère significativement le versement effectif de vos indemnités. Vous gagnez ainsi un temps extrêmement précieux. Vous restez concentré à 100 % sur la croissance et la gestion quotidienne de votre activité.
Comment fonctionne l’audit de vos contrats et de votre sinistralité ?
Le processus d’audit de vos protections est une démarche très rigoureuse. Il se déroule toujours en plusieurs étapes claires et bien définies. Tout d’abord, une collecte minutieuse de tous vos documents est organisée. Vos polices actuelles, l’ensemble de vos avenants et vos relevés précis de sinistralité sont rassemblés. Ces documents constituent la base de travail indispensable de l’analyse technique. Rien ne doit être laissé au hasard.
Ensuite, une étude approfondie de votre sinistralité passée est menée. Avez-vous subi de nombreux petits sinistres au cours des trois dernières années ? Ou avez-vous fait face à un seul sinistre d’envergure majeure ? Cette fréquence impacte directement le calcul mathématique de vos primes futures. L’auditeur identifie les causes récurrentes de vos incidents. Il propose ensuite des mesures de prévention physiques ou organisationnelles pour réduire ces risques à la source. Moins de sinistres signifie automatiquement des primes d’assurance plus basses à long terme.
Enfin, un rapport détaillé et argumenté vous est remis lors d’une réunion de restitution. Ce document synthétique met en lumière tous les doublons inutiles de garanties. Il souligne en rouge les couvertures essentielles manquantes. Il propose finalement un plan d’action concret et chiffré. Vous disposez alors d’une vue d’ensemble parfaitement transparente. Vous pouvez prendre des décisions stratégiques totalement éclairées. L’optimisation globale de vos polices d’assurance devient ainsi un véritable outil de création de valeur pour votre entreprise.
Le rôle stratégique du courtier expert en risques d'entreprise
Pour valoriser vos efforts de prévention, l’accompagnement par un intermédiaire spécialisé est indispensable. Le marché de l’assurance professionnelle est complexe. Les critères d’acceptation varient d’une compagnie à l’autre. COEOS Assurances, Meilleur courtier Assurance Entreprise indépendant à Paris vous aide à trouver le placement de risques pour ETI.
Un courtier de niche possède une connaissance approfondie des grilles de souscription des grands acteurs du marché comme AXA, Allianz, Generali, MMA ou Malakoff Humanis. Il sait comment formaliser votre plan de prévention pour le rendre attractif aux yeux des inspecteurs techniques.
Le travail du courtier consiste à auditer vos contrats actuels. Il analyse vos process de sécurité et présente un dossier de consultation optimisé aux compagnies. Cette ingénierie du risque permet fréquemment de trouver des solutions sur mesure. À garanties équivalentes, l’optimisation des franchises et la valorisation de votre prévention peuvent mener à des tarifs jusqu’à 30 % moins chers que les offres standards du marché. La prévention devient alors votre meilleur levier de négociation commerciale.
Pourquoi comparer ses contrats d’assurance ?
Réduisez vos coûts d’assurance : Profitez d’offres négociées. Plusieurs milliers d’euros d’économies par an à la clef.
Protégez votre entreprise : Beaucoup de dirigeants ne savent pas s’ils seront bien protégés le jour où un sinistre surviendra.
Soyez accompagné : Choisissez un expert d’assurance qui connait votre métier et vous accompagne au quotidien.
À propos de l’auteur
Cet article vous est proposé par l’équipe de rédaction technique de COEOS, cabinet de courtage spécialisé dans la gestion des risques et l’optimisation des budgets d’assurance pour les professionnels, PME et ETI.
Julien Vernier est consultant senior en risques technologiques et industriels chez COEOS. Expert des problématiques assurantielles liées au secteur de l’informatique et des ESN, il accompagne les entreprises franciliennes dans la mise en conformité et la sécurisation de leurs contrats face aux mutations numériques contemporaines.